1. ClearQuant — Filosofía de enseñanza
Un bot de trading defensivo está alineado con el perfil de los estudiantes: personas metódicas que quieren entender cómo funciona el trading antes de actuar.
Recorrido educativo ClearQuant
| Nivel | Contenido | Rol del bot |
|---|---|---|
| Principiantes | Comprender los indicadores básicos y las primeras decisiones | Modelo de referencia: el bot enseña su estrategia |
| Intermedios | Identificar las fortalezas y límites del bot | Punto de partida para debatir con el coach IA o con la comunidad ClearQuant |
| Avanzados | Formalizar una estrategia mejorada y saber backtearla científicamente | Base de comparación: backtest de su propia estrategia con el mismo marco riguroso |
Métricas clave
2. Metodología
- Train (2023-09-26 → 2024-10-10) : optimización mediante Optuna (452 trials). En lugar de confiar únicamente en el rendimiento bruto para seleccionar la mejor configuración, se utiliza la siguiente fórmula: score = Sharpe × (1 − MaxDD) × regime_consistency. Warmup de 400 velas para inicializar los indicadores.
- Validación OOS (2024-06-19 → 2024-10-24) : 4 meses fuera de muestra — primer criterio GO/NO-GO para el despliegue en producción.
- Test extendido (2024-10-24 → 2026-03-26) : 17 meses que incluyen dos fases alcistas institucionales, un ATH2 a 126k USD y una corrección severa. Verdadera prueba de robusteza.
• Sharpe : calidad del rendimiento ajustado al riesgo. Un Sharpe alto = ganancias regulares con baja volatilidad.
• (1 − MaxDD) : penaliza configuraciones que permiten drawdowns elevados. Premia la preservación del capital.
• regime_consistency : bonificación si el bot rinde en los 3 regímenes (alcista, lateral, corrección). Evita el sobreajuste al bull, único régimen dominante en el train.
Limitaciones identificadas : este bot fue optimizado sobre un único período de train. No se realizaron walk-forward ni Monte Carlo en esta etapa — estos métodos quedan en el backlog. El slippage es aproximado (modelo de comisiones fijas al 0.1%). Los resultados no garantizan rendimientos futuros.
3. Contexto : La era institucional del Bitcoin
| Fecha | Evento | Precio BTC | Período | Impacto |
|---|---|---|---|---|
| 11 ene. 2024 | Aprobación ETF BTC Spot (BlackRock, Fidelity, Invesco...) | $46 647 | Train | Flujos institucionales masivos, volatilidad −55%. Impacto bot: la ventana Hurst fija mide una señal de persistencia más débil → Hurst oscila entre los regímenes MR/TF en baja volatilidad. Paradójicamente, la reducción de volatilidad desestabiliza la estrategia. |
| 05 nov. 2024 | Elección de Trump — política pro-cripto | ~$69 000 | Test | Aceleración: BTC ×1.6 en 45 días |
| 17 dic. 2024 | ATH1 — primer máximo histórico | $108 320 | Test | Rally +57% en 6 semanas desde la elección |
| 20 ene. 2025 | Inauguración Trump / ATH1b | $109 350 | Test | Pico de la primera fase institucional |
| 06 oct. 2025 | ATH2 — nuevo máximo histórico | $126 210 | Test | Segunda fase alcista, seguida de corrección |
Tres eras diferenciadas : (1) Antes del ETF — mercado retail 24h/7d, alta volatilidad, movimientos dispersos globalmente. (2) Post-ETF (ene. 2024, al final del train) — primeros flujos institucionales, volatilidad en caída del 55%, mercado que empieza a concentrarse en el horario US. (3) Post-inauguración Trump (ene. 2025, test) — maduración institucional completa: mayoría de volúmenes en horario US, movimientos más direccionales, menos propensos a revertir a la media.
El bot fue optimizado durante la transición — vio las primeras semanas de la era institucional (inicio ene. 2024, al final del train) pero no su plena expresión (ene. 2025 en adelante, en test). En la versión actual, la ventana Hurst fija, calibrada para detectar tendencias en un mercado retail volátil, no se recalibra automáticamente cuando la volatilidad de referencia cambia de nivel. Esta cadena lógica explica los resultados decrecientes del test respecto a las fases de Train y Validación.
4. Resultados de Entrenamiento (In-Sample) — 2023-09-26 → 2024-10-10
| Métrica | Bot | Buy & Hold | Delta |
|---|---|---|---|
| Rendimiento acumulado | +125.38% | +130.10% | -4.72% |
| Ratio Sharpe (anualizado) | 1.91 | 1.85 | +0.056 |
| Drawdown máximo | -27.16% | -32.31% | -5.1pp |
| Operaciones ejecutadas (bot) | 1555 | — | — |
| Upside Capture Ratio (UCR) | 96.4% | 100% | -3.6pp vs paridad |
Lectura de resultados : La función de optimización V4 = Sharpe × (1 − MaxDD) premia la calidad del rendimiento ajustado al riesgo, no su nivel absoluto. El bot sacrificó 4.7pp de retorno a cambio de un Sharpe superior y un MaxDD mejor controlado. El UCR del 96.4% confirma una participación casi total en el movimiento del BTC.
5. Validación Out-of-Sample — 2024-06-19 → 2024-10-24
| Métrica | Bot | Buy & Hold | Delta |
|---|---|---|---|
| Rendimiento acumulado | +10.85% | +3.52% | +7.33% |
| Ratio Sharpe (anualizado) | 0.89 | 0.45 | +0.443 |
| Drawdown máximo | -23.00% | -28.65% | -5.6pp |
| Operaciones ejecutadas (bot) | 557 | — | — |
Rendimiento por régimen en validación
La configuración seleccionada es la única que mantiene un score compuesto positivo en los 3 regímenes de mercado presentes en validación — gracias al criterio regime_consistency de la función de optimización.
| Régimen | Hurst | % del tiempo | Rendimiento bot (aprox.) |
|---|---|---|---|
| Mean Reversion (MR) | Anti-persistente | 7.4% | +12.24% |
| Trend Following (TF) | Persistente | 88.3% | +9.60% |
| Zona neutra (HOLD) | ~0.5 | 4.3% | +13.91% |
Rendimientos aproximados calculados sobre los intervalos temporales de cada régimen.
6. Test extendido — Oct. 2024 → Mar. 2026
| Métrica | Bot | Buy & Hold | Delta |
|---|---|---|---|
| Rendimiento acumulado | -2.78% | +5.74% | -8.52% |
| Ratio Sharpe (anualizado) | 0.12 | 0.32 | -0.198 |
| Drawdown máximo | -40.85% | -50.08% | -9.2pp |
| Operaciones ejecutadas (bot) | 1701 | — | — |
Estos resultados contrastados requieren un análisis más detallado por tipo de mercado.
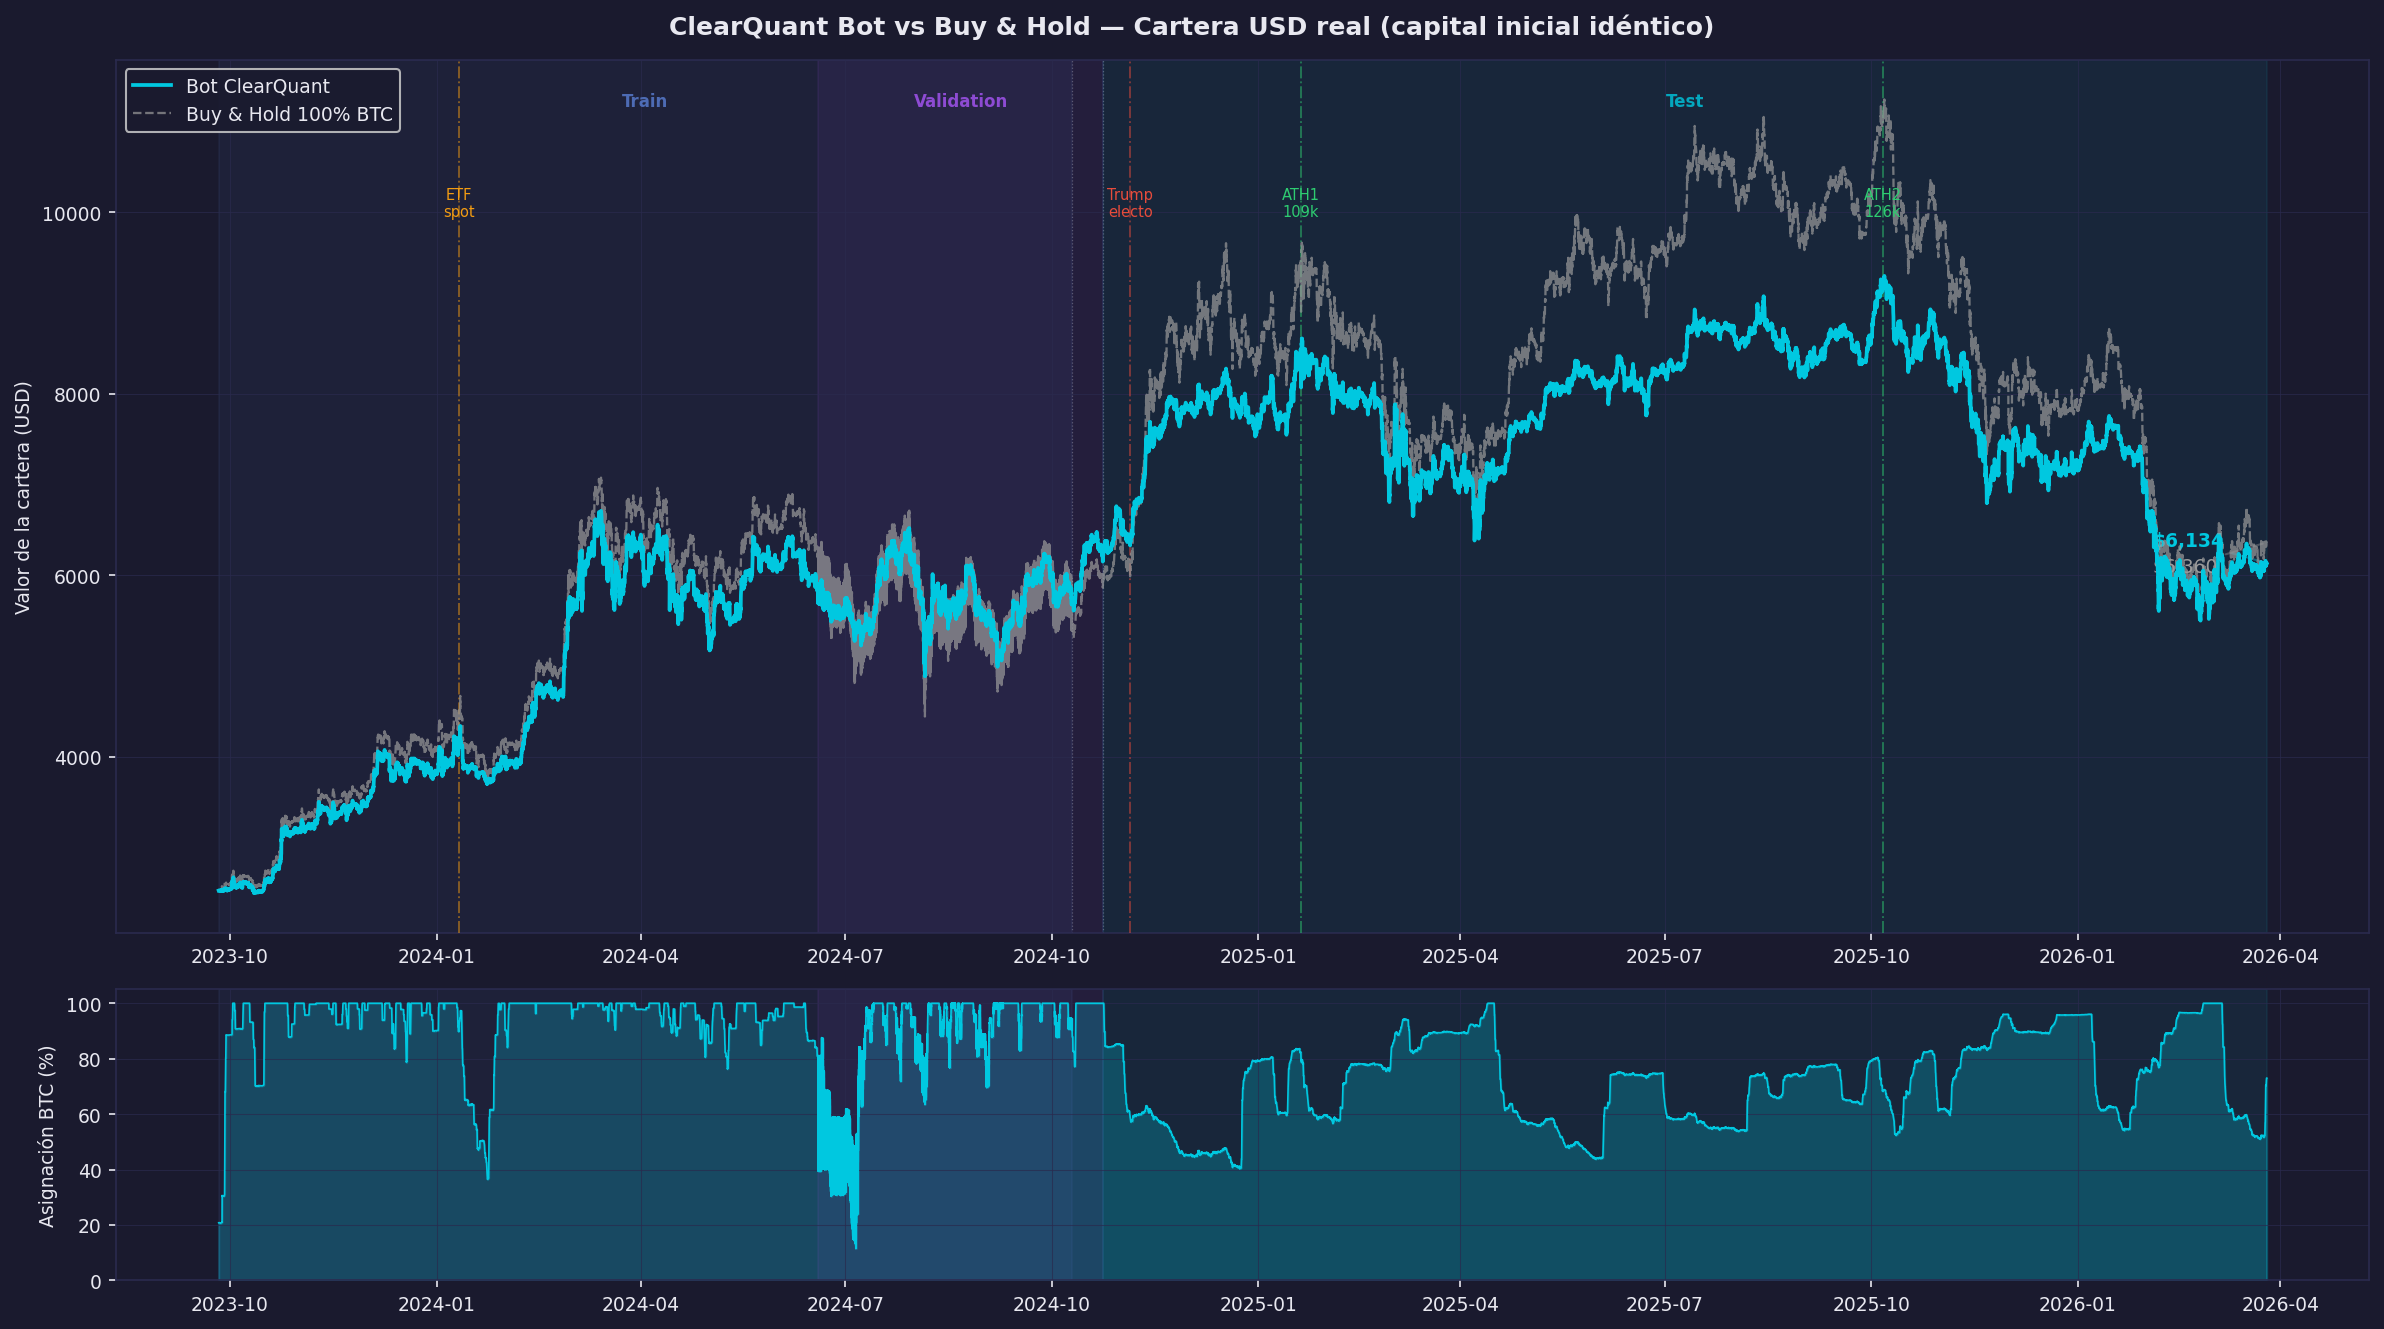
Fig. 1 — Curvas de capital: Bot vs Buy & Hold en los 3 períodos consecutivos. Haz clic en los botones para anotar las fases clave.
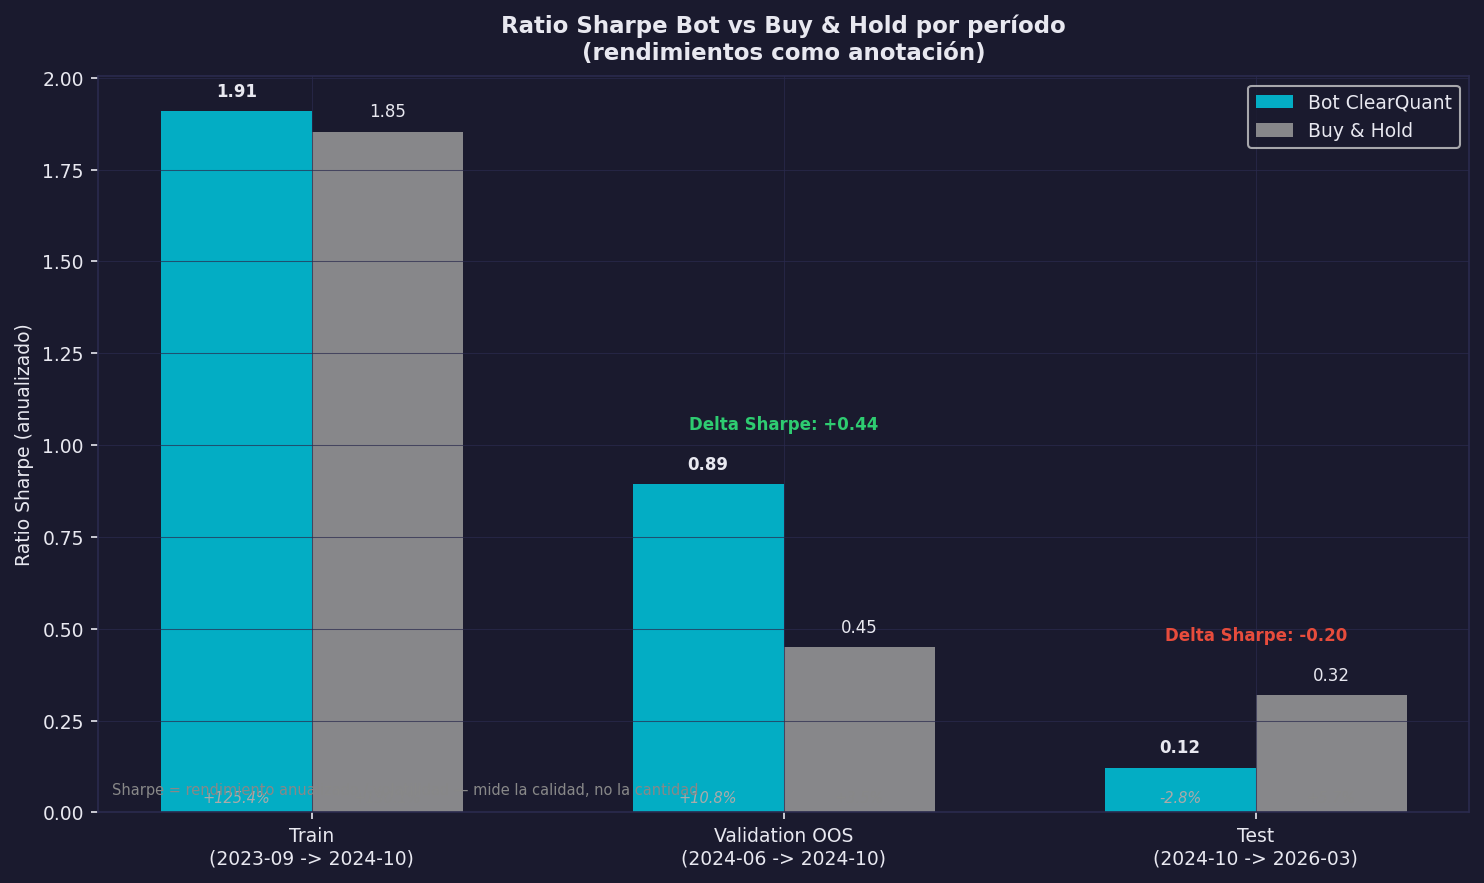
Fig. 3 — Rendimiento acumulado por período con alfa y UCR anotados
Análisis de la Fig. 1 — Comportamiento del bot por fase
Entrenamiento y Validación (2023-09 → 2024-10) : El bot sigue correctamente las correcciones a la baja y las tendencias alcistas. La protección en corrección (jul. 2024: BTC −21%) y el seguimiento del bull TF quedan ilustrados en las curvas.
La prueba de noviembre 2024 : El test arranca en continuidad con la validación (~100% BTC). Sin embargo, solo captura una fracción del bull +44% (67k→97k). La causa: el exponente de Hurst oscila entre 0.47 y 0.55, zona de transición retail→institucional — ni claramente MR, ni claramente TF. El bot permanece por defecto en modo Mean Reversion. En modo MR, la lógica es: SMA corta > SMA larga = precio reciente por encima de la media de largo plazo = señal de sobrevaluación → VENDER. Cada subida del BTC se interpreta como un inminente retorno a la media. Es una calibración inadecuada de la estrategia para este contexto.
Recuperación de Navidad (dic. 2024) : La corrección −11% (106k→94k) activa una señal BUY en modo MR. La asignación sube rápidamente y el bot captura el final del ATH1 (99k→109k) con un 70-80% de exposición.
ATH2 (ago.-oct. 2025) : El bot se mantiene entre el 65-80% de asignación. A diferencia del train, donde las señales de alta confianza agotaban el USD (asignación BTC cercana al 100%), el mercado institucional genera señales más matizadas. Las operaciones son más pequeñas y la asignación permanece cerca del objetivo LoadBalancer del 65%.
Lo que revelan estas curvas: el diagnóstico de calibración
La principal sub-rendimiento del bot durante el test se debe a una causa única e identificable: la ventana de cálculo del indicador Hurst, fijada durante el período de Train, ya no se adapta al nuevo régimen de volatilidad post-ETF.
Antes de la era institucional, los movimientos del BTC eran amplios y el umbral TF se fijó relativamente alto. El bot entraba en modo TF, seguía la tendencia y podía saturar su asignación. Este es el comportamiento que observamos en el train (oscilación 10%→100% BTC, reactividad marcada, UCR 96.4%).
Desde la era institucional (volatilidad reducida un 55%), la misma ventana de cálculo Hurst genera una señal de persistencia más débil. El exponente de Hurst oscila alrededor de 0.5 — entre MR y TF — forzando al bot al modo por defecto: Mean Reversion. En modo MR, cada subida del precio se interpreta como una sobrevaluación temporal (SMA corta > SMA larga = precio reciente por encima de la media de largo plazo → VENDER). El bot vende BTC durante los mercados alcistas.
Este desfase se observa en la asignación: durante el train, el bot oscila entre el 10% y el 100% de BTC (decisiones marcadas, mercados legibles). En el test, oscila entre el 40% y el 90% (decisiones más matizadas — el mercado post-ETF genera señales menos "extremas" para un indicador calibrado en una era más volátil). Conclusión: la versión actual del bot subestima la direccionalidad del mercado institucional.
Este diagnóstico es valioso: indica exactamente qué corregir a continuación. La validez educativa del bot no queda en entredicho — la versión actual ilustra con precisión este tipo de problema a nuestros estudiantes: la necesidad de recalibrar las herramientas cuando el régimen de mercado cambia.
7. Detalle: Corrección desde ATH2 (oct. 2025 → mar. 2026)
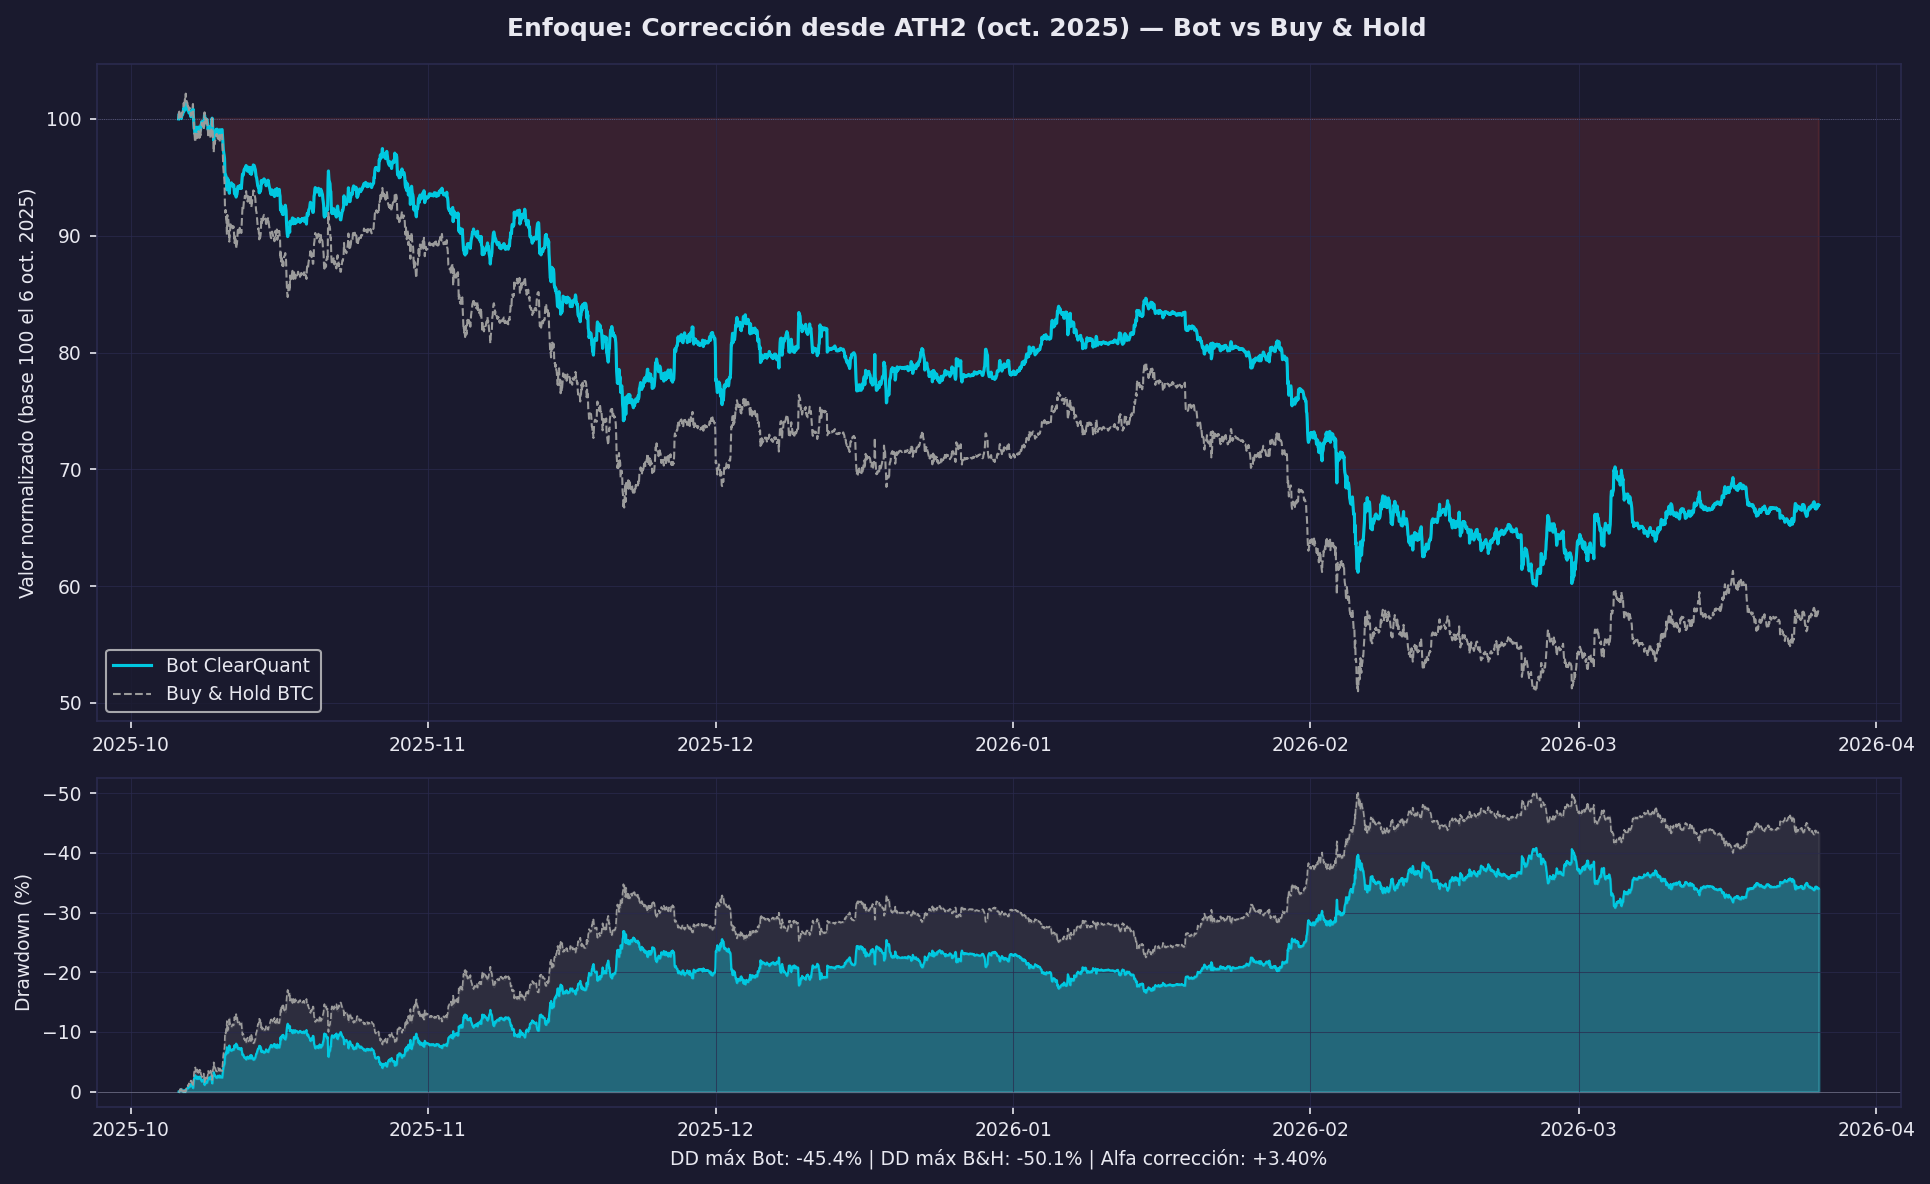
Fig. 5 — Corrección desde ATH2 (oct. 2025): curva de capital y drawdown bot vs B&H, base 100 el 6-10-2025
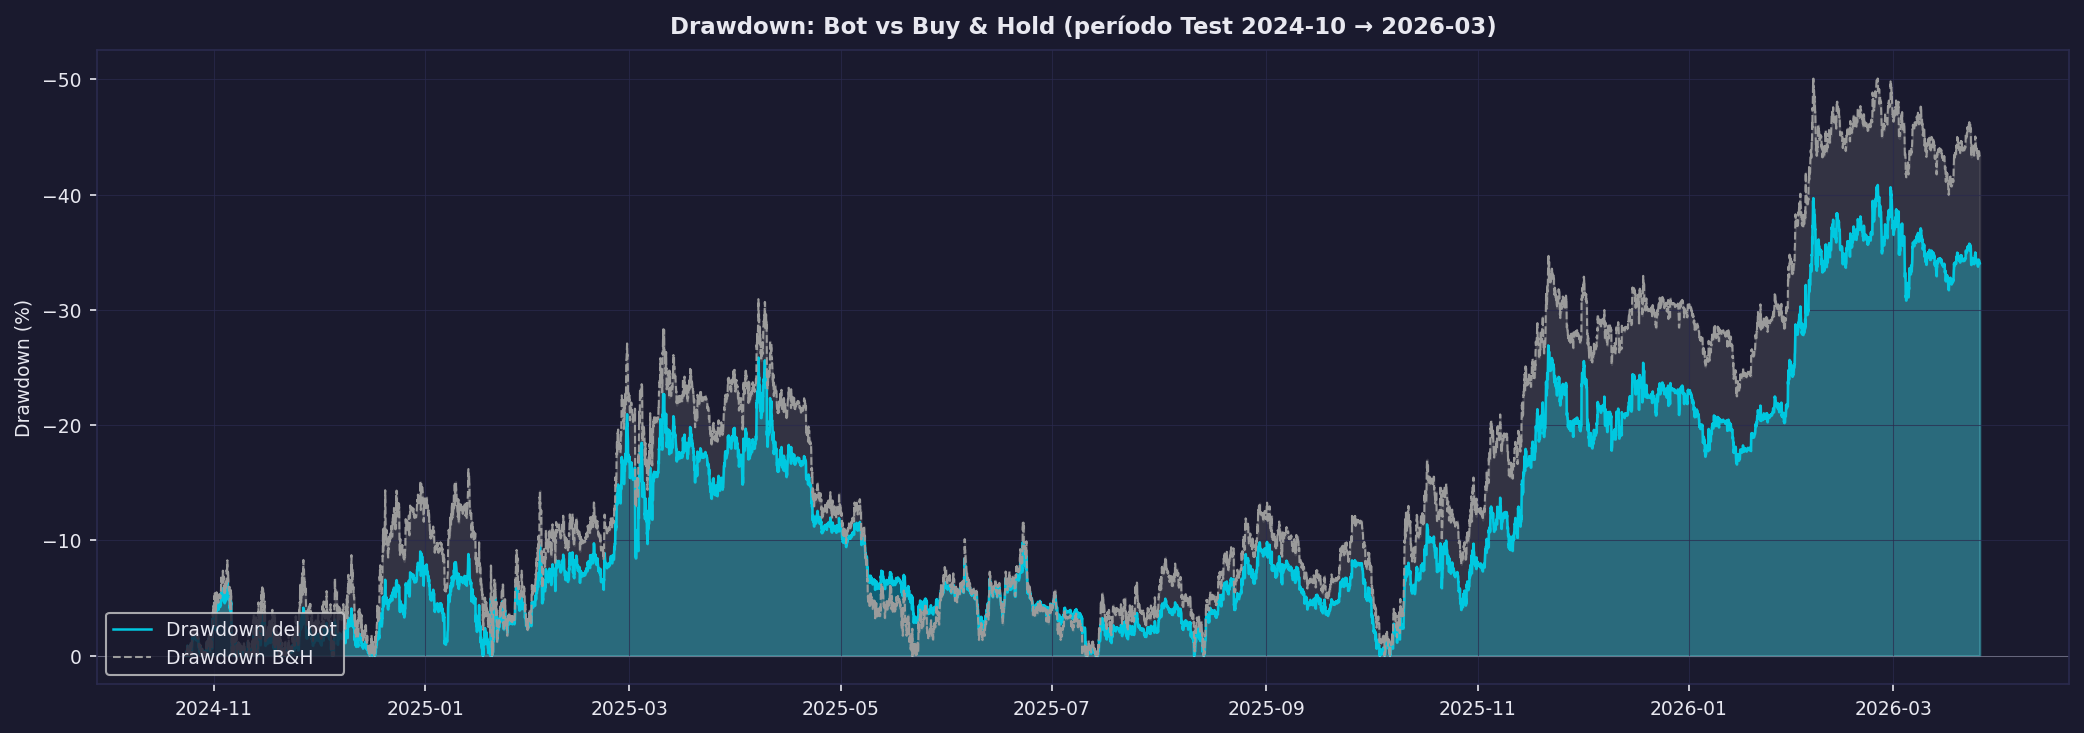
Fig. 2 — Drawdown comparado sobre el test completo (oct. 2024 → mar. 2026)
Acciones activas del bot durante la corrección
Durante la caída (BTC −44%, ATH2 126k → 71k), el bot operó activamente en modo MR:
- Cada rebote temporal → señal SELL: en modo MR, un rebote del precio por encima de la media se interpreta como sobrevaluación → reducción de la exposición BTC.
- Cada mínimo → señal BUY: cuando el precio cae por debajo de la media larga → señal de infravaloración → recompra de BTC.
- Resultado : El alfa +3.40% (-38.80% vs B&H -42.20%) confirma que esta gestión activa superó al Buy & Hold.
9. Hoja de Ruta — Versiones Futuras
V3.0 — Robustez y ejecución (2026)
- Limit orders + Stop-Limit : reducir el slippage en ejecución, pasar de órdenes de mercado a órdenes limitadas con fallback — impacto directo sobre el rendimiento neto.
- Walk-Forward Analysis : dividir el train en 5-10 ventanas deslizantes y verificar que el score compuesto se mantiene estable. Objetivo: robustez score > 2.0.
- Trailing Stops : en modo TF, dejar correr las ganancias con un stop dinámico. Aborda directamente el problema de captura identificado en la sección 6.
- Yield parking : mantener el capital USDC en staking durante los períodos HOLD para generar rendimiento pasivo sobre el capital inactivo. El interés pedagógico es condicional — se integra si el programa incluye una sección sobre gestión pasiva del capital (staking, yield farming).
V3.5 — Adaptabilidad y señales complementarias
- Hurst adaptativo (Fase 2D) : hacer que las variables Hurst (ventanas, umbrales) sean dinámicas según la volatilidad observada. Aborda con precisión el desfase de calibración identificado en la sección 6.
- ACF multi-lags : enriquecer la señal de régimen con la autocorrelación en múltiples horizontes temporales.
- Filtro macro FRED : integrar la tasa Fed, el DXY y otros indicadores macro para identificar períodos de risk-on / risk-off institucional.
- Fear & Greed + Funding Rate : señales de sentimiento cripto y de posicionamiento en futuros como filtros de confirmación.
V4.0 — Multi-activos (prioridad si hay acuerdo con bróker)
- Multi-cripto ETH : extender la estrategia a ETH/USDT, luego a una cesta BTC+ETH con asignación dinámica según el régimen de cada activo.
- Short selling : activar posiciones cortas en modo TF bajista — duplica el potencial alfa en corrección.
- Multi-subyacente (forex, índices, commodities) : si un bróker socio proporciona los datos, aplicar el marco Hurst sobre otros activos líquidos. Extensión natural del modelo, sin reescribir la estrategia.
V5.0 — Estructura de mercado y aprendizaje automático
- Señales de estructura (SMC) : integrar conceptos de Smart Money (Break of Structure, Order Blocks, Fair Value Gaps) como enriquecimiento contextual de las entradas en modo TF — entre varias posibles vías de refinamiento de entradas.
- Capa ML adaptativa : un modelo ligero (gradient boosting) como meta-filtro sobre las señales existentes, entrenado en ventana deslizante para no sesgar fuera de muestra.
Eje prioritario para V3 — Hurst adaptativo (Fase 2D)
El análisis de la sección 6 revela una causa única y corregible: la ventana Hurst fija de 132h subestima la direccionalidad del mercado post-ETF. La palanca más directa es hacer que esta ventana sea dinámica según la volatilidad observada:
| Opción | Descripción | Ventaja | Riesgo |
|---|---|---|---|
| A — Hurst adaptativo (recomendado) | Hacer la ventana Hurst proporcional a la volatilidad realizada. La vol. del BTC cayó un 55% post-ETF: en baja vol, ampliar la ventana (detectar bulls más amplios); en alta vol, contraerla. | Aborda exactamente el desfase de calibración identificado. Fase 2D ya en el backlog. | Requiere una re-optimización parcial para recalibrar los umbrales Hurst. |
| B — Re-optimización sobre la era institucional | Redefinir los rangos: train = nov. 2024 → oct. 2025 (mínimo 12 meses), val = nov. 2025 → mar. 2026. | Captura los nuevos comportamientos institucionales. | Pierde los patrones retail útiles en corrección. Historial corto (12 meses). |
| C — Score que incluye UCR | Añadir el UCR como componente del score de optimización. Reequilibra el bot hacia una mayor captura en bull. | Corrige el sesgo defensivo del score actual Sharpe × (1 − MaxDD). | Puede degradar la protección en corrección si está mal ponderado. |
| D — Combinación A + B + C | Máxima prioridad si hay acuerdo con bróker (multi-activos, recursos ampliados). | Máxima robustez en todos los regímenes. | Esfuerzo significativo de re-optimización y validación. |
10. Riesgos y Limitaciones
- Desfase de calibración Hurst : el bot está calibrado en una era retail (2023-2024). La ventana Hurst fija de 132h subestima la direccionalidad de los bulls institucionales post-ETF — es la principal causa del alfa negativo en el test (ver sección 6). La V3.5 aborda este punto.
- Sin walk-forward : la configuración fue optimizada sobre una única ventana de train. Es posible sobreajuste a pesar de los 452 trials. En el backlog de la V3.0.
- Slippage aproximado : comisiones modeladas al 0.1% fijo. El slippage real depende de la liquidez y el libro de órdenes. La V3.0 (limit orders) reduce este sesgo.
- Activo único : solo BTC/USDT. Sin diversificación entre activos antes de la V4.0.
- Sin Monte Carlo : la robustez estadística no ha sido verificada mediante simulación de secuencias aleatorias de operaciones.
11. Conclusión
ClearQuant no es un generador de beneficios — es un sistema transparente, documentado y educativo. Sus resultados en el período de test son negativos en alfa global, por una razón precisa y corregible: fue calibrado para un mercado retail y luego se enfrentó a un mercado institucional. Este diagnóstico es valioso — indica exactamente qué mejorar.
Bot v2.2.0 · Datos BTC/USDT 1h Binance 2022-06-05 → 2026-03-26 · Generado el 2026-04-07